Saltar al contenido
abogados
604 563 565

Estudio inicial gratuito

Comprueba si puedes acogerte

Tres preguntas. Si encaja, te lo decimos al momento.

1.¿Tienes deudas con más de una entidad?

Bancos, tarjetas, multas, Hacienda…

2.¿Tienes 1 casa o no tienes bienes?
3.¿Llegas justo a fin de mes o tienes gran capacidad de ahorro?

Consulta telefónica gratuita

Elige tu hora

Ley de Segunda Oportunidad / Madrid

5.0 en

Abogados en Madrid expertos en Ley de Segunda Oportunidad para particulares y autónomos: cancela tus deudas

Llevamos tu caso en toda España.

Escribir por WhatsApp

O déjanos tu teléfono

Medios que nos mencionan

  • EFE
  • Público
  • La Vanguardia
  • El Español
  • Europa Press
  • Medio de comunicación
  • Medio de comunicación
  • The Olive Press

Ley de Segunda Oportunidad en Madrid

En Madrid puedes vernos o hacerlo online

La oficina es para verte en persona si quieres. La demanda va al juzgado de tu domicilio, y el expediente se puede hacer online.

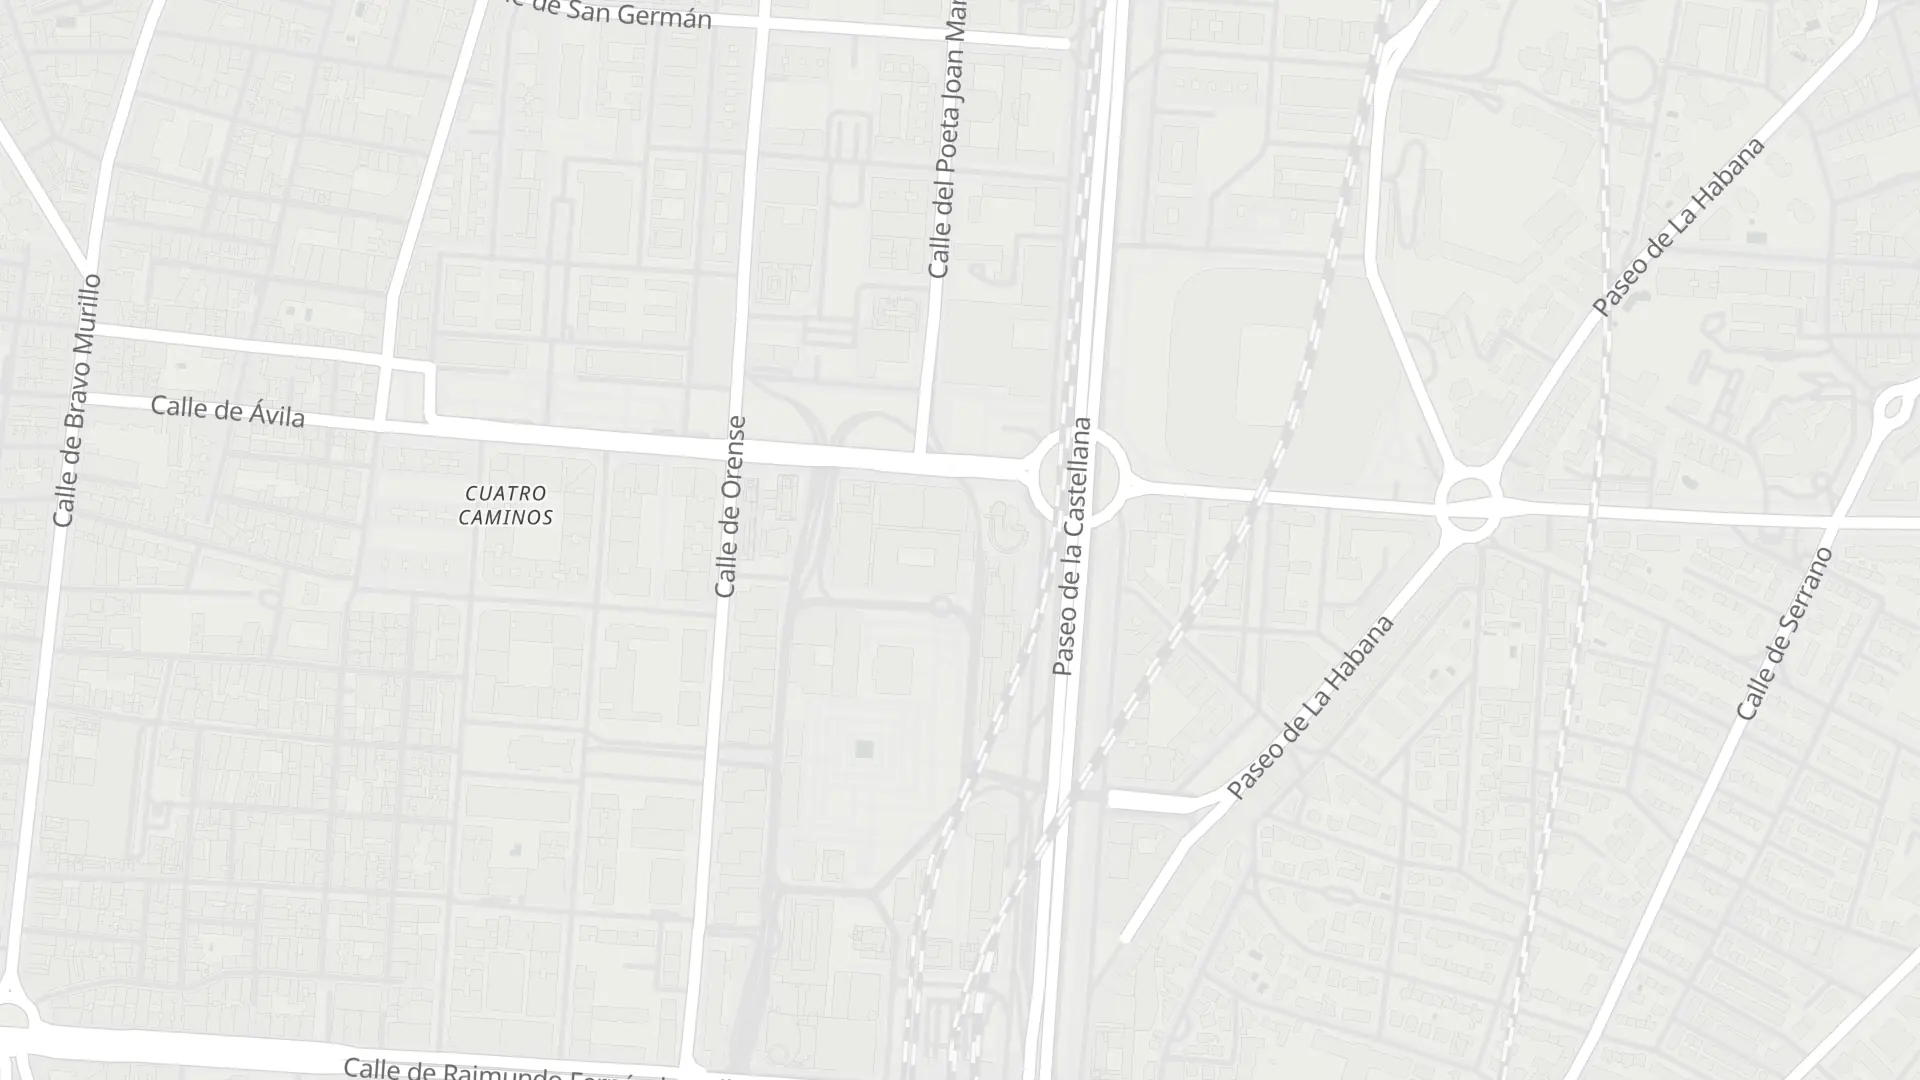
  • Oficina en la Castellana

    El despacho está en Paseo de la Castellana, 93B. Puedes venir si prefieres hablar en persona.

  • Si vives en Madrid

    Puedes venir a la oficina o hacerlo online.

Ley de Segunda Oportunidad en Málaga · Ley de Segunda Oportunidad en Bilbao · Ley de Segunda Oportunidad en toda España

Beneficios de la Ley de la Segunda Oportunidad

  • Cancelación de las deudas que la ley permite

    Préstamos, tarjetas, microcréditos y avales pueden quedar exonerados.

  • Paralización de llamadas telefónicas

    Dejan de llamarte mientras se tramita el procedimiento.

  • Cancelación de los avalistas

    Si respondes como avalista, esa deuda puede entrar en la exoneración.

  • Suspensión de embargos en nómina

    El embargo del sueldo puede quedar en suspenso mientras se tramita.

  • Hacienda y Seguridad Social, hasta el límite legal

    Entra una parte. Lo que supera el límite legal sigue pendiente.

  • Salida de los ficheros de morosidad

    Con la resolución, los acreedores tienen que pedir tu baja en ASNEF y en la CIRBE.

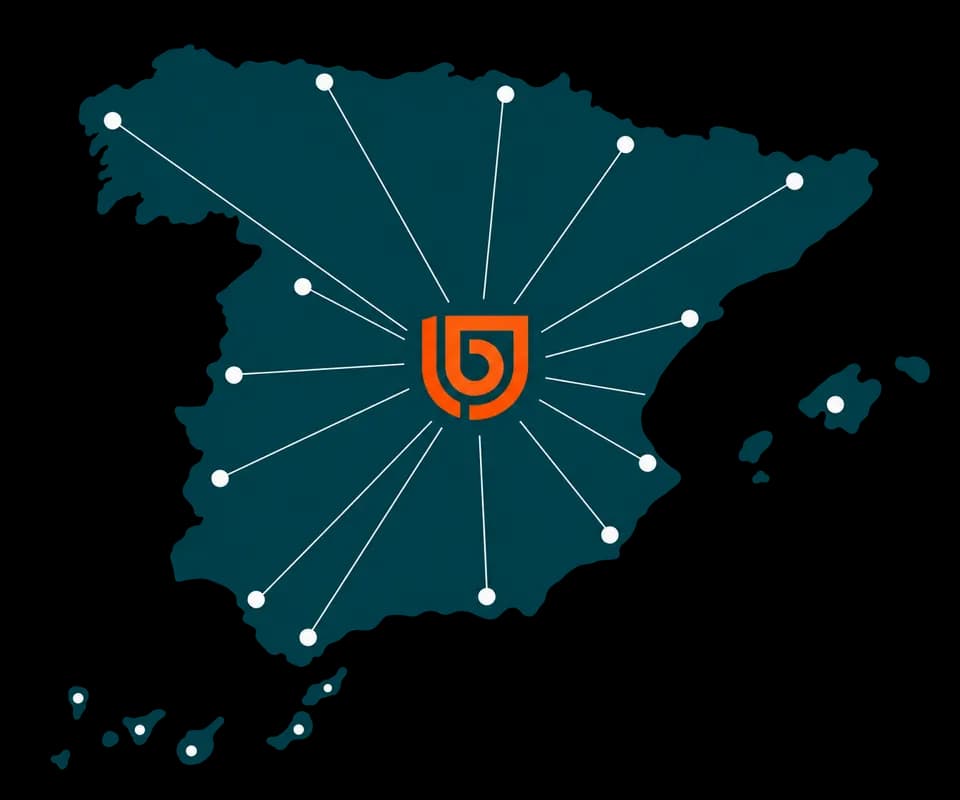
Atención jurídica en toda España

Te acompañamos estés donde estés, con un equipo que te ayuda durante todo el proceso.

Mapa de España con el símbolo de Buenaley y cobertura en la península, Baleares y Canarias

Puedes contar con Buenaley vivas donde vivas, sin necesidad de desplazarte.

+1.000 clientes

Ya han confiado en nosotros para resolver sus asuntos legales.

Nuestras oficinas

Si prefieres una atención presencial, puedes visitarnos en nuestras oficinas de Málaga, Madrid y Bizkaia.

La cancelación de deudas es real. Y estos son los números que lo demuestran.

  • +1000

    Cancelaciones de deuda conseguidas por parte de nuestros profesionales

  • 4M €

    En deudas exoneradas en nuestros casos de éxito

  • +64

    Reseñas verificadas de clientes que han calificado su experiencia

  • 5.0

    Estrellas en reseñas de

Lo que opinan nuestros clientes.

Despacho valorado por su profesionalidad, rapidez y acompañamiento de principio a fin.

5.0

Más de 64 reseñas

  • Súper rápido y tramitado de forma impecable. Muy recomendable.

    Surell Pool

    Reseña de Google
  • Excelente empresa. Comunicación directa y trabajo excelente. Muchas gracias.

    Jose Laskowski

    Reseña de Google
  • Una atención de 10. Después de buscar entre muchos abogados, decidí confiar en Buenaley, ... Creo que ha sido una de las mejores decisiones que he tomado nunca. Me siento bastante protegido y arropado y, por primera vez en mucho tiempo estoy volviendo a confiar en abogados. Recomiendo Buenaley, son de confianza, cercanos y lo más importante, honrados. Y aunque hay un gran equipo detrás trabajando tengo que dar las gracias a Silvia por su cercanía.

    Francisco Puerto Romero

    Reseña de Google
  • La verdad es que dudaba de la ley pero gracias a Buenaley me perdonaron las deudas con hacienda y algún préstamo y sinceramente super agradecido.

    Gabriel

    Reseña de Google
  • Un placer trabajar con ellas, sobre todo Sonia y Silvia , que han estado en todo momento pendientes de resolver todas mis dudas , explicándome paso a paso todos los procedimientos y plazos, tranquilizandome cuando tenía más nervios.. no puedo pedir mas. Un 10

    Maria Tejedor Rozas

    Reseña de Google
  • Totalmente trasparente y muy buena atención

    Juan Jose Orias

    Reseña de Google
  • Muchísimas gracias Silvia!! Un proceso rapidísimo en la gestión de la LSO. Estaba muy preocupada por cómo saldría todo y en poco más de dos meses SENTENCIA FAVORABLE del juzgado. Una atención de diez!!! Gracias!!!

    Penelope Zabala

    Reseña de Google
  • Muy eficiente. Muy fácil. Gracias

    Rebecca Coleman

    Reseña de Google

Qué exige la ley para acogerte

  • Persona física

    Particulares y autónomos. Una sociedad necesita otro análisis.

  • Más de un acreedor

    La ley está pensada para quien debe a varias personas o entidades.

  • Insolvencia

    No puedes pagar las deudas con tus ingresos ni con tu patrimonio.

  • Buena fe

    El juzgado mira cómo se generó la deuda y si has ocultado bienes o ingresos.

  • Colaborar con el juzgado

    Hay que aportar información real de cuentas, ingresos, bienes y deudas.

  • Sin condena reciente por delito económico

    En los diez años anteriores no puede haber condena firme por delitos contra el patrimonio o el orden socioeconómico, falsedad documental, Hacienda, la Seguridad Social o los derechos de los trabajadores.

Test rápido · 3 preguntas

Comprueba si tu caso encaja

Sin datos personales. Respondes y ves al momento si, a priori, puedes acogerte a la Ley de Segunda Oportunidad.

Qué deudas pueden entrar y cuáles no

Pueden cancelarse

Créditos y avales

  • Préstamos personales y bancarios
  • Tarjetas de crédito
  • Microcréditos y préstamos rápidos
  • Deudas con financieras
  • Avales

Suministros y actividad

  • Recibos de luz, agua, gas o telefonía
  • Facturas con proveedores, si eres autónomo

Solo una parte

  • Lo que quede de una hipoteca después de entregar el bien
  • Una parte de Hacienda y de la Seguridad Social

No se cancelan

Protegen a otra persona

  • Pensiones de alimentos
  • Responsabilidad civil por delito, muerte o daños personales
  • Salarios de los últimos 60 días

Sanciones y costas

  • Multas penales y sanciones administrativas muy graves
  • Las costas de este procedimiento

Hipoteca y Hacienda

  • La parte de la hipoteca cubierta por el valor de la vivienda
  • La deuda pública que supere el límite legal
  • La deuda pública en una segunda exoneración

Así funciona tu proceso, paso a paso

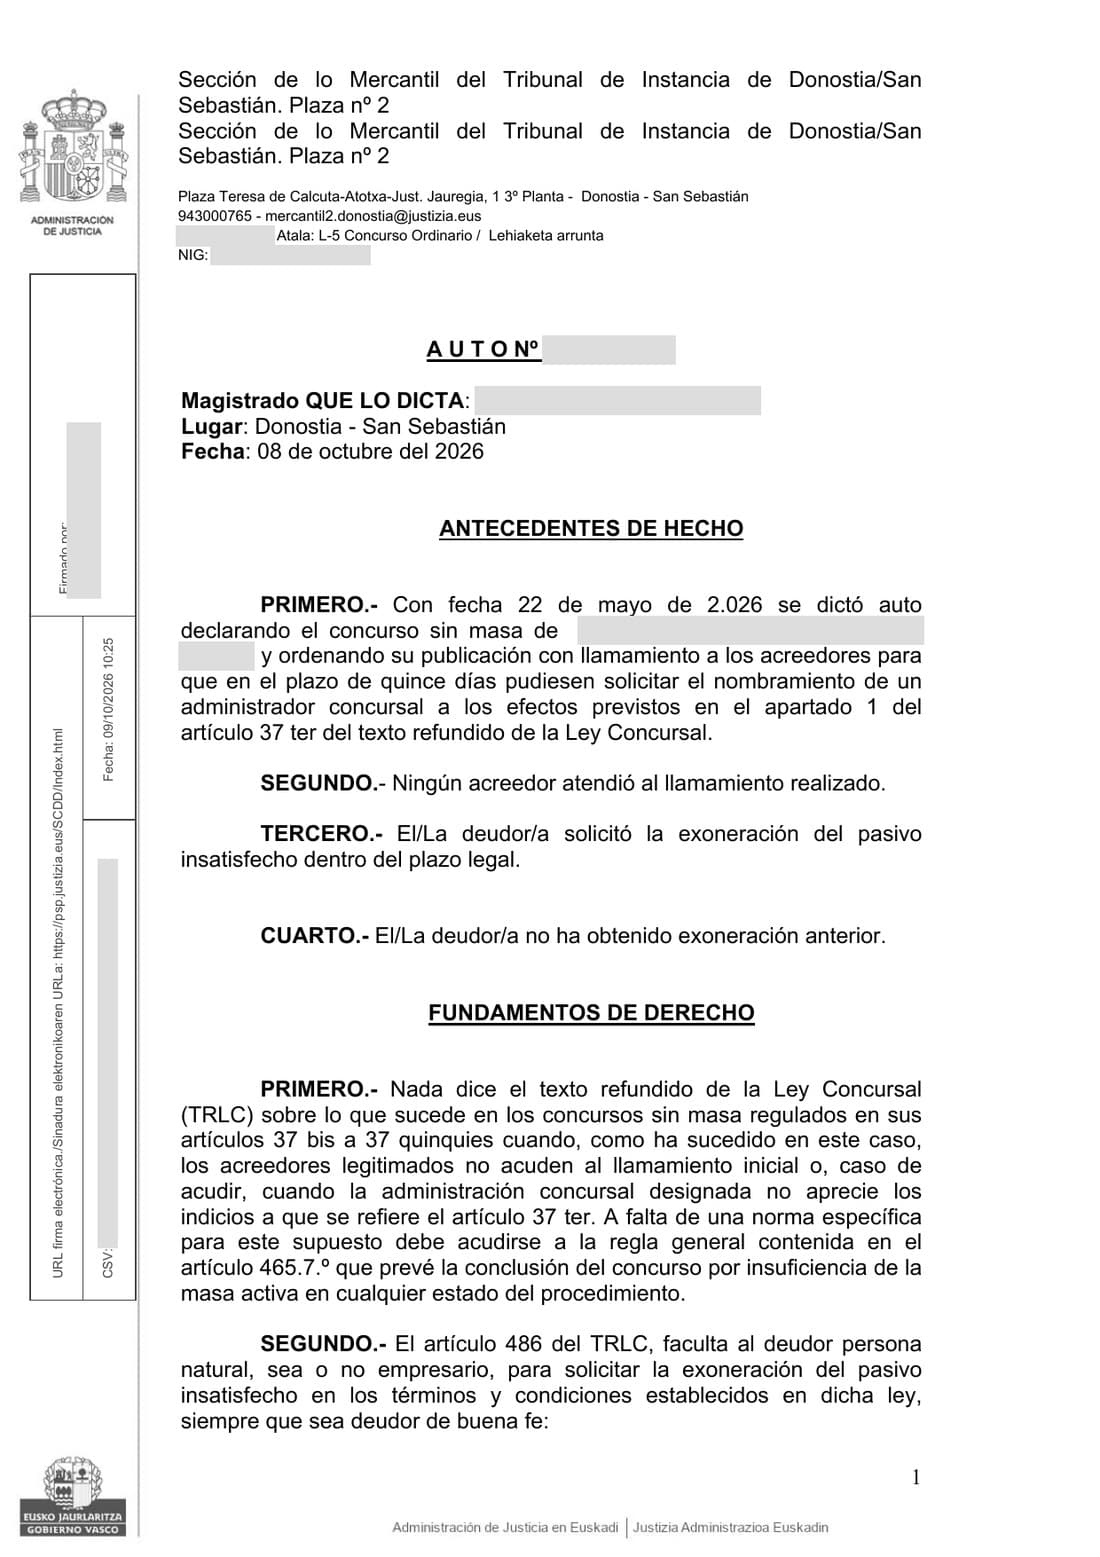
Revisión de la documentación de un expediente sobre la mesa
  1. 01

    Estudio inicial de tu caso

    En la llamada inicial, analizamos tu situación económica y revisamos si cumples los requisitos para acogerte a la Ley de Segunda Oportunidad.

    Te explicamos con claridad:

    • Si tu caso es viable.
    • Cuánto puede tardar el procedimiento.
    • Cuál será el coste total, sin sorpresas posteriores.

    Antes de avanzar, sabrás si tu caso es viable y tendrás toda la información.
  2. 02

    Preparación y presentación de la demanda

    Nos encargamos de recopilar la documentación necesaria y presentar la demanda ante el juzgado correspondiente.

    La presentamos cuando la documentación está completa.

  3. 03

    Procedimiento judicial

    Una vez presentada la demanda, el plazo lo marca el juzgado. Sin bienes realizables, muchos procedimientos se resuelven en unos meses. Si hay patrimonio que liquidar, el camino es más largo.

    El plazo depende de tus bienes y del juzgado.

  4. 04

    Sentencia del perdón de las deudas

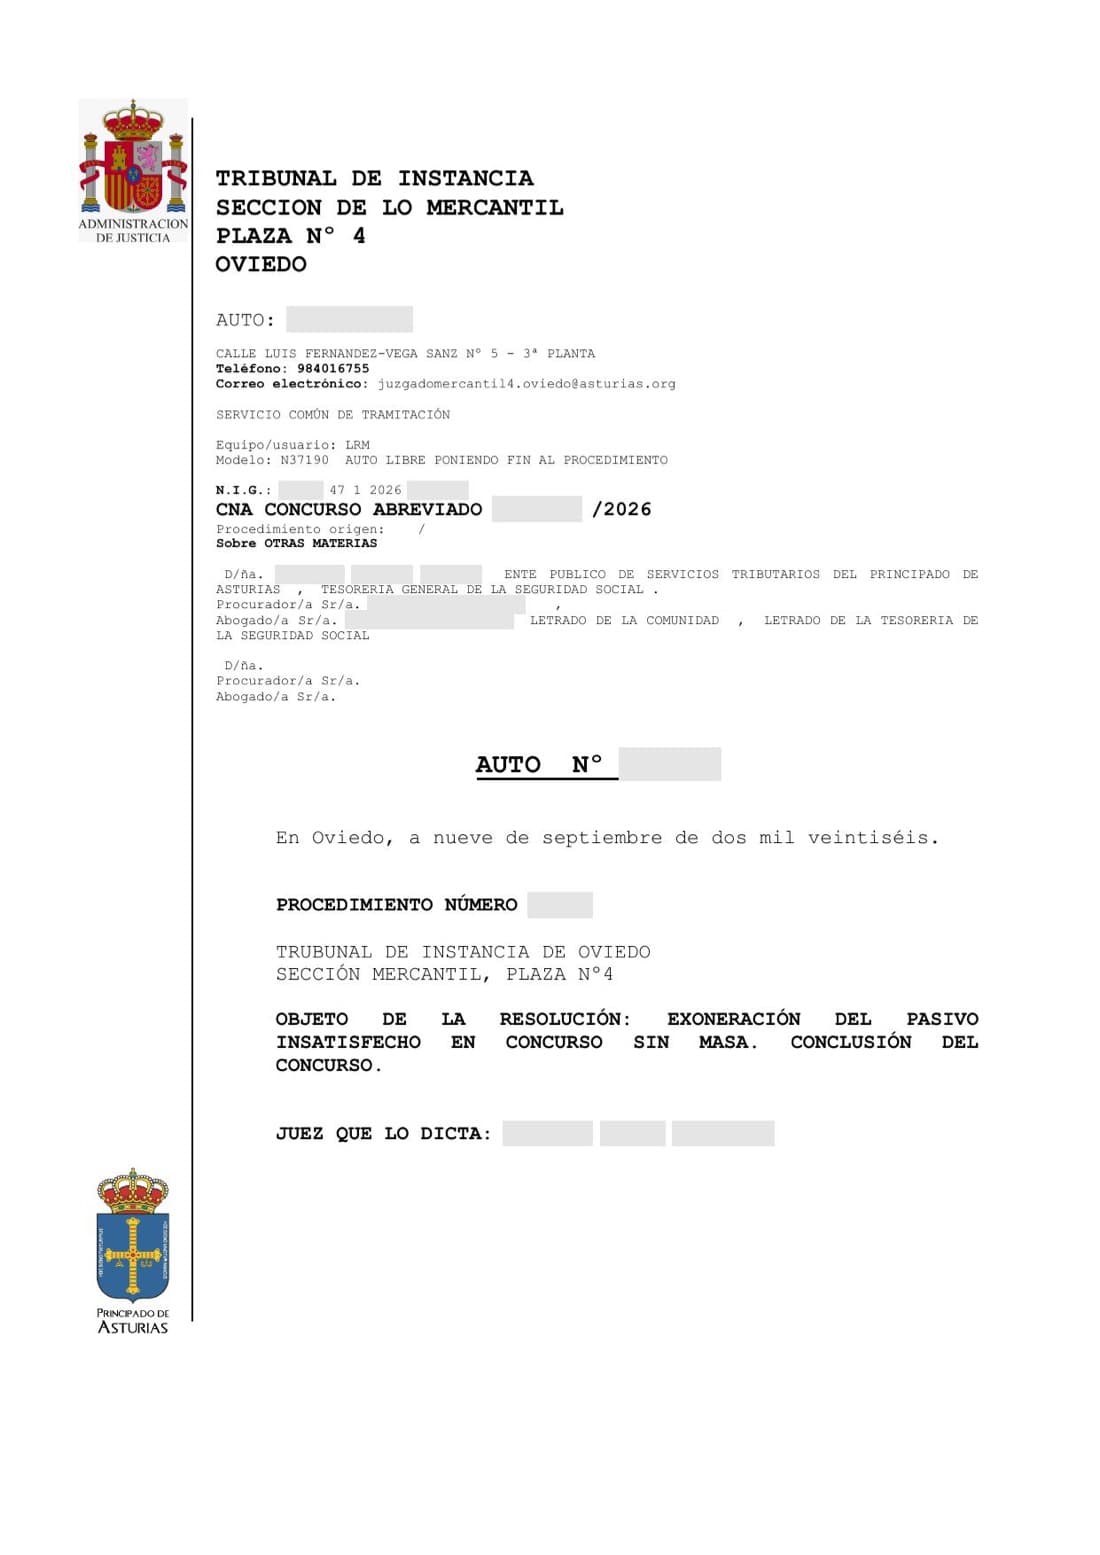
    Al final del procedimiento, el juzgado dicta un auto o sentencia que confirma la exoneración de las deudas que entren.

    Esa resolución se comunica a los acreedores. Ellos tienen que pedir que te saquen de los ficheros de morosidad, como ASNEF, y de la CIRBE.

    Si has seguido un plan de pagos, solo tendrás que cumplirlo y, al finalizar, se emite una nueva resolución que acredita que ya no debes nada.

    Las deudas que entran quedan canceladas.

¿Cuánto cuesta acogerse a la Ley de Segunda Oportunidad?

desde80€al mes

El precio total depende de tu caso. Te lo confirmamos por escrito antes de empezar.

Chatear por Whatsapp

Cómo trabajamos frente a lo habitual en el sector

Otros despachos
  • Precio claro con cuotas desde 80 €/mes

    Otros despachos: Presupuestos poco transparentes

  • Te ayudamos a conseguir la documentación

    Otros despachos: Tienes que dedicar días a conseguirla por tu cuenta

  • Procurador incluido

    Otros despachos: Costes de procurador no incluidos en el precio

  • Inicio inmediato del procedimiento

    Otros despachos: Espera hasta completar decenas de cuotas

  • Abogado asignado desde el primer día

    Otros despachos: Te atiende un comercial, no un abogado

  • Ya hemos ayudado a miles de personas

    Otros despachos: No puedes comprobar a cuántas personas han ayudado

  • Te ayudamos a salir de los ficheros de morosos

    Otros despachos: Nadie gestiona tu salida de los ficheros

Cuatro compañeras del equipo en una reunión con portátiles

Herramientas gratuitas

Haz números antes de la primera llamada

Si ya tienes un embargo o temes que llegue, comprueba en un minuto qué parte de tu sueldo protege la ley y cuánto pueden retenerte cada mes. Sin registro y sin datos personales.

Todas las herramientas del despacho, en Herramientas.

Preguntas frecuentes

Lo que nos preguntan a menudo

  • ¿Tengo que ir a Madrid?

    No. El expediente se puede hacer online. Si prefieres vernos, la oficina está en Paseo de la Castellana, 93B.

  • ¿El juzgado es el de Madrid si vivo allí?

    Si tu domicilio está en Madrid, la demanda se presenta en el juzgado que corresponde a ese domicilio.

  • ¿Qué deudas se pueden cancelar?

    Préstamos, tarjetas, microcréditos, deudas con financieras, avales y recibos impagados de suministros. Si eres autónomo, también las facturas con proveedores de tu actividad.

    La hipoteca no desaparece entera. Si entregas el bien, puede cancelarse lo que quede por encima de su valor. La parte cubierta por la vivienda, no.

  • ¿Qué deudas no se pueden cancelar?

    Los alimentos, la responsabilidad civil por delito o por daños personales, los salarios de los últimos 60 días, las multas penales, las sanciones administrativas muy graves y las costas de este procedimiento.

    Tampoco entra la parte de una deuda con garantía que queda cubierta por el valor del bien.

  • ¿Y Hacienda y la Seguridad Social?

    No se cancelan enteras. De la deuda con la Agencia Tributaria se pueden exonerar los primeros 5.000 € y, a partir de esa cifra, la mitad, hasta un máximo de 10.000 €. Con la Seguridad Social rige el mismo límite, por separado.

    Ese tope solo se aplica en la primera exoneración. Lo que lo supere sigue pendiente. En el estudio te decimos cuánto podría entrar en tu caso.

  • ¿Puedo perder la vivienda?

    Puedes conservarla o puedes perderla. Depende de si tiene hipoteca, de cuánto vale respecto a lo que queda por pagar y de si el camino es un plan de pagos o una liquidación.

    Si la casa está libre de cargas, o vale bastante más que la hipoteca, los acreedores pueden pedir que se venda. Si está muy hipotecada, muchas veces no se liquida, pero la deuda cubierta por la vivienda tampoco se cancela. Lo miramos antes de empezar.

  • ¿Salgo de ASNEF y de la CIRBE?

    Cuando el juzgado exonera la deuda, los acreedores tienen que comunicar esa resolución a los ficheros de morosidad en los que te hubieran incluido, como ASNEF, y a la CIRBE.

    No ocurre el día que contratas el servicio. Ocurre cuando hay resolución y el acreedor hace la comunicación.

  • ¿Cuánto tarda?

    La demanda se presenta cuando la documentación está completa. No esperamos a que pagues una larga lista de cuotas para empezar.

    Si no hay bienes realizables, muchos juzgados resuelven en unos meses. Si hay que liquidar patrimonio, o cumplir un plan de pagos, el camino se alarga. El plazo lo marca el juzgado, no nosotros.

  • ¿Quién puede acogerse?

    Particulares y autónomos, cuando son persona física, deben a más de un acreedor y no pueden pagar con sus ingresos ni con su patrimonio.

    El juzgado pide buena fe: que la insolvencia venga de una dificultad real, que no hayas ocultado bienes o ingresos y que colabores con la información de cuentas, deudas y patrimonio.

    Queda fuera quien, en los diez años anteriores, tenga condena firme por delitos contra el patrimonio, el orden socioeconómico, falsedad documental, Hacienda, la Seguridad Social o los derechos de los trabajadores, salvo que esa responsabilidad ya esté extinguida y pagada. También quien tenga una sanción administrativa muy grave sin pagar, o un concurso declarado culpable. Una sociedad se estudia por otra vía.

  • ¿Qué camino sigue el procedimiento?

    Si no hay bienes que vender, se presenta la documentación en el juzgado y se pide la exoneración de las deudas que entren.

    Si hay patrimonio y quieres conservarlo, el camino es un plan de pagos. Dura tres años. Pasa a cinco cuando no se vende la vivienda habitual, o cuando lo que pagas depende sobre todo de cómo evolucionen tus ingresos. Si el juzgado no aprueba ese plan, puede ordenar la venta de los bienes.

  • ¿Cuánto cuesta?

    Las cuotas empiezan en 80 € al mes. El total depende de la deuda, del número de acreedores y de si hay bienes. Te lo confirmamos por escrito antes de empezar, con el procurador incluido.

  • ¿La consulta se paga?

    La llamada y el estudio de viabilidad son gratis. Solo hay coste si, después de ese estudio, decides seguir adelante.

  • ¿Cuándo empiezo a pagar?

    Cuando el estudio confirma que el caso es viable y aceptas el presupuesto. Hasta entonces no hay nada que pagar.

  • ¿Se paran las llamadas y los embargos?

    Las llamadas de los acreedores se paran cuando el procedimiento está en marcha. Desde que el juzgado admite el concurso, el embargo de la nómina puede quedar en suspenso y los intereses de las deudas ordinarias dejan de correr.

    No ocurre el día de la primera llamada. Ocurre cuando el juzgado admite el concurso.

  • ¿Puedo pedirla si ya me cancelaron deudas?

    Sí, pasado un plazo. Si la exoneración anterior fue con plan de pagos, hay que esperar dos años. Si fue vendiendo el patrimonio, cinco.

    En esa segunda vez, Hacienda y la Seguridad Social ya no entran.

  • ¿Las deudas prescriben solas?

    Pueden prescribir si durante todo el plazo nadie te las reclama y tú no las reconoces. Una reclamación, judicial o por escrito, o un reconocimiento tuyo, vuelve a poner el contador a cero.

    Un préstamo, una tarjeta o un contrato personal suelen prescribir a los cinco años. El alquiler, también. La hipoteca, a los veinte desde el vencimiento. Hacienda y la Seguridad Social, a los cuatro, si no han interrumpido el plazo.

    Que una deuda pueda prescribir no significa que ya lo haya hecho. En el estudio miramos si el acreedor ha reclamado.

Dos compañeros trabajando con el ordenador

¿Quieres acogerte a la Ley de Segunda Oportunidad?

Escríbenos y agenda tu consulta telefónica gratuita.

Escribir por WhatsApp

O déjanos tu teléfono

Whatsapp